El abogado Mario Vadillo considera "ilusorio" el mecanismo de acuerdo que utilizará la OCDC
Apunta a la "voluntad" de las entidades de acudir y acordar en el ámbito de la conciliación sin efecto sancionatorio si se niega.
El abogado Mario Vadillo, especialista en temas legales vinculadas a derechos del consumidor, salió al cruce la iniciativa impulsada por el gobierno provincial que - a través de la Oficina de Conciliación de Reestructuración de Deudas de Consumo (OCDC) creada recientemente -busca mediar entre las entidades crediticias y los deudores. Según Vadillo, la arquitectura legal que eligió el Gobierno para instrumentarlo es la más débil posible: un mecanismo de buena voluntad, sin consecuencias para quien no coopera, en un mercado donde el poder de negociación entre un consumidor sobreendeudado y un banco es radicalmente asimétrico.
"El mecanismo es voluntario para las entidades. No existe en la norma ninguna consecuencia jurídica para el banco, la financiera o la plataforma que recibe la citación y simplemente no concurre. La resolución prevé que la incomparecencia injustificada del consumidor archiva las actuaciones — pero no dice lo mismo sobre la incomparecencia del acreedor. En la práctica, eso equivale a otorgarle al acreedor una salida sin costo: si le conviene negociar, va; si no le conviene, no va y no pasa nada" analiza el letrado en su portal web.
Para Vadillo "es razonable pensar — y lo digo como hipótesis a partir de lo que vemos en la práctica del estudio, no como un dato verificado — que las entidades financieras con mayor volumen de deudas morosas en Mendoza van a evaluar caso por caso si les conviene concurrir a la OCDC, y que en los casos donde ya tienen garantías reales o el capital es suficientemente alto para justificar un juicio, simplemente no van a aparecer".
Aunque valoró la acción del gobierno de reconocer la problemática que afecta a miles de familias. El abogado no duda en aconsejar a los deudores que no omitan la denuncia formal ante Defensa del Consumidor, organismo que tiene bajo su órbita la OCDC.
Nota relacionada
"Mi consejo profesional no es acudir a la OCDC como primera vía: es denunciar directamente la infracción concreta — oferta engañosa, falta de información del CFT, trato indigno en la cobranza, incumplimiento contractual — ante Defensa del Consumidor. Esa denuncia administrativa, a diferencia de la conciliación, SÍ obliga a la entidad financiera a comparecer, bajo apercibimiento de las sanciones que prevén la Ley 24.240 a nivel nacional y la normativa provincial correspondiente".
Ubicado del lado del mostrador de los consumidores, Vadillo apunta a la letra chica de los créditos, prácticas de cobro de dudosa legalidad y otros vicios administrativos utilizados por las entidades financieras que someten a los deudores a un trato indigno.
Asegura "cuando una misma entidad acumula denuncias de distintos deudores por la misma infracción — por ejemplo, no informar el CFT en todos sus créditos personales, o un patrón sistemático de cobranza hostigante —, el organismo de aplicación tiene elementos para evaluar la reincidencia y aplicar sanciones ejemplares, no solo resolver el caso individual". Y agrega "una mesa de conciliación voluntaria nunca construye ese historial: cada expediente se cierra o se cae por separado, sin dejar rastro de que la misma entidad repite la infracción con otros consumidores. El camino de la denuncia, en cambio, si se sostiene caso por caso, puede terminar corrigiendo una práctica comercial ilegal de fondo — que es, en definitiva, lo que la ley de defensa del consumidor busca lograr: no solo resarcir al afectado puntual, sino desalentar que la entidad siga incurriendo en la misma infracción con el próximo deudor" concluye Vadillo.
Último momento
El abogado Mario Vadillo considera "ilusorio" el mecanismo de acuerdo que utilizará la OCDC
Click Redacción
Opinión 05/10/2026Apunta a la "voluntad" de las entidades de acudir y acordar en el ámbito de la conciliación sin efecto sancionatorio si se niega.
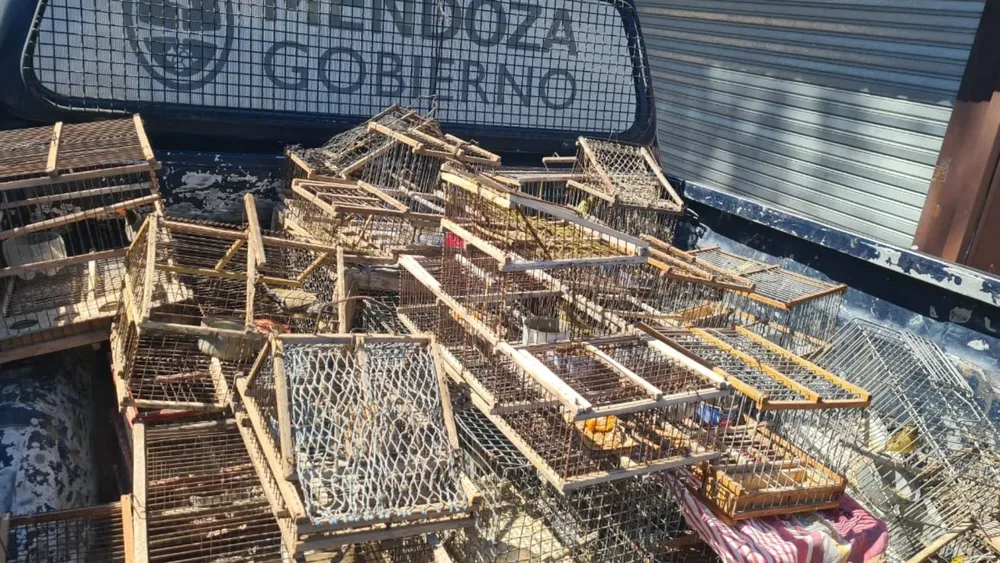
Gran hallazgo: Recuperan 135 aves silvestres que se encontraban en cautiverio en distintos puntos de Mendoza
Click Redacción
Mendoza05/10/2026Los procedimientos policiales se realizaron en Las Heras, Maipú y Guaymallén. Los ejemplares fueron trasladados al Ecoparque Mendoza, donde se realizan controles sanitarios y evaluaciones individuales para determinar su estado y los cuidados necesarios en cada caso.
Te puede interesar

La tiranía del clic: ¿hacia dónde va la atención en la era de la prisa digital?
Por Natalia Tomelín
Opinión 15/09/2026
Entre la espada y la pared: la encrucijada de la UCR de Lavalle de cara a las urnas
Por Pablo Chirino
Opinión 09/09/2026Falta mucho en el calendario de la ciudadanía y tan poco en el partidario que los candidatos salieron a mostrarse desprovistos de plan, equipo y discurso distintivo.
Alerta deudas: rige el "Cobro con Transferencia" para frenar la morosidad récord en Mendoza
Por Gisela Hembert
Opinión 03/09/2026La tasa de irregularidad en los préstamos personales y saldos de tarjetas roza el 12,8%, afectando a millones de personas.
Lavalle: ¿Hasta dónde llega el poder del municipio para juzgar la moral?
Por Pablo Chirino
Opinión 03/09/2026La Ordenanza N° 1303/2026 sobre Patio de Eventos y sus alcances, abrió un fuerte debate en la sociedad lavallina sobre el rol del Estado Municipal en los autorizaciones comerciales, controles y prohibiciones basados en valores morales.

Si San Martín fuera gobernador: el plan para resetear Mendoza y recuperar los ideales postergados
Por Pablo Chirino
Opinión 16/08/2026Frente a la fragmentación social, la burocracia y el declive educativo, el espíritu del Gran Capitán marcharía con austeridad implacable, mérito y un plan estratégico de desarrollo.

Proteger a las infancias: Régimen de comunicación y autorizaciones de viaje
Por Gisela Hembert
Opinión 09/08/2026